承襲過去人工智慧(AI)相關應用曾一度被稱作「類神經網路」(ANN),新一代實體實境人工智慧(Physical AI)正賦予傳統交通載具顛覆性的質變。透過深度整合移動機構、環境感測、邊緣運算與高動態自主控制等多功能智慧模組,未來的智能載具不僅大幅延伸了人類在移動、運輸、巡檢與作業服務的邊界,更成為牽動國防安全與全球「非紅供應鏈」生態系的關鍵中樞。
盤點當前全球無人機產業版圖,儘管大疆科技(DJI)仍盤踞全球70%以上的市占率,但俄烏戰爭、美伊衝突等地緣政治風險持續加劇,促使軍工產業全面加速無人化部署;加之大國戰略競爭激化與低空經濟擴張,亦同步催化了物流運籌、基礎設施巡檢等工業級應用的實用化。
無人機已徹底脫離單純的休閒航拍或飛行玩具範疇,躍升為牽動供應鏈安全、國家防衛與空域經濟的次世代產業制高點,這也為台灣開啟切入非紅「去中化」供應鏈的歷史性契機。
根據工研院最新產經統計,2025年全球純無人載具與硬體市場規模約為412.7億美元,預估至2034年將擴張至1,604.4億美元;若進一步將軟體演算法、系統整合與各類加值應用服務全數納入,廣義的無人機產業生態系在2025年已達838億美元,2033年更將直逼1,824.5億美元的高峰。
然而,為鞏固美國本土無人機產業鏈的技術主導權與國家安全,美國總統川普簽署最新公告,已針對最大起飛重量超過25公斤、具備熱成像感測能力、涉入國家安全敏感範疇的無人機停靠站及特定關鍵零組件等,重課100%從價關稅;同時,對尺寸較小且不具備特定國安敏感能力的無人機與相關零組件課徵25%關稅。
針對來自歐盟、日本、列支敦斯登、南韓、瑞士及台灣的無人機與零組件,則課徵15%從價關稅(英國來源則為10%),其核心前提為幾乎所有軟硬體與技術皆必須源自上述國家或美國本土。
面對此一關稅架構,經濟部指出,目前台灣無人機產業主力布局於25公斤以下機型,其中5公斤以下機種更是外銷主力,廣泛落實於工業巡檢與監偵任務。至於25公斤以上的大型無人機,國際民用市場現階段多集中於農業植保與特種作業;隨著美歐各國積極強化無人機供應鏈安全與在地化產能布局,國際市場的防衛性門檻反而為台廠揮軍大型無人機及高階關鍵零組件開拓了前所未有的潛在空間。
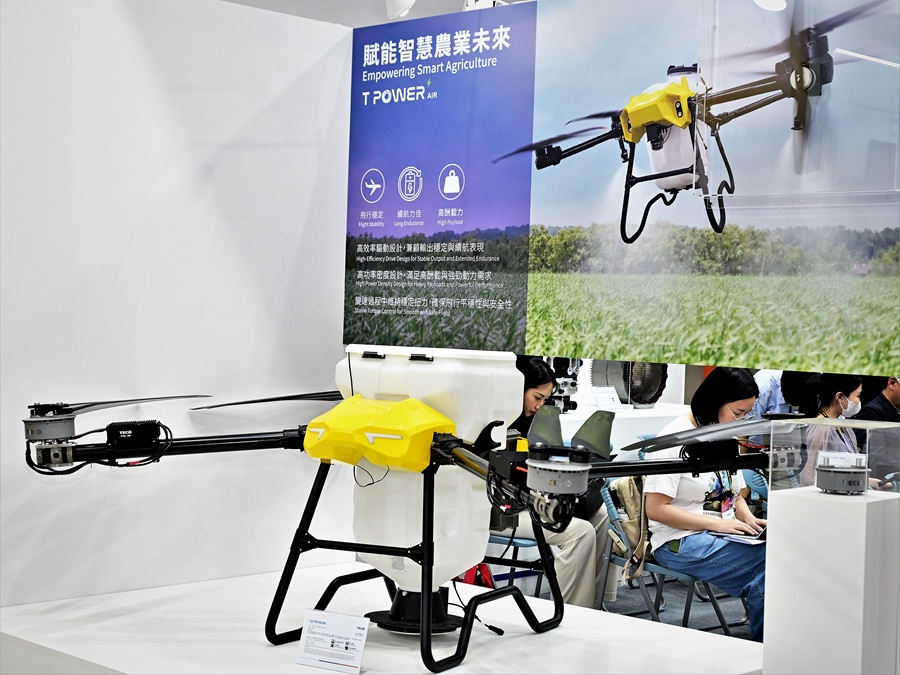
國際25公斤以上的大型無人機目前多集中於農業植保,反而有利於台廠。(攝影:陳念舜)
|
無人載具條例通過副署釋利多
在政策推動力道方面,依經濟部統計,2025年台灣無人機產值已達新台幣129億元,今年更有望一舉突破200億元大關,官方並明確訂立2030年無人機產值破400億元、月產能挑戰10萬架的戰略目標。
更令業界振奮的是,行政院日前宣布將副署立法院通過總額達2,400億元的「無人載具採購條例」,其中無人機產業相關專項預算即達634億元。這項法案預計將直接釋出數以萬架計的無人機與各型無人船訂單,宣告台灣無人載具產業正式由技術試點邁入「規模化量產」的高速擴張期,產業界各方團隊亦迅速整隊搶標,全力構築具備自主韌性的非紅供應鏈。
機械公會榮譽理事長柯拔希對此分析,無人載具產業需要長期深厚的工藝技術累積,無論是輕量化機身結構、動力引擎抑或核心機構骨架,本質上都需要極高精度的機械加工實力。台灣機械業過去便曾深度參與「勇鷹號」高教機的研發與關鍵零組件供應鏈,無人載具無疑是精密製造業切入高附加價值領域的全新藍海。
若能進一步結合台灣享譽全球的AI晶片算力與資通訊產業優勢,更能賦予載具高度自律決策的「智慧大腦」。柯拔希也接任機械公會新成立的「軍工與無人機專案推動委員會」召集人,將全面引領台灣機械製造業者加速跨入軍工防衛與高階無人載具體系。
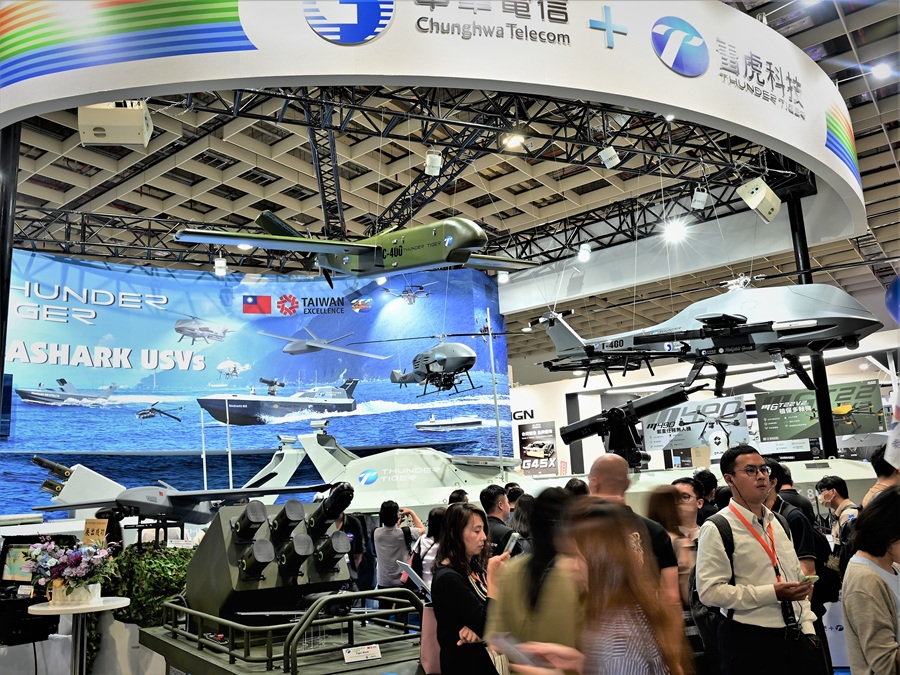
行政院日前宣布將副署立法院通過總額達2,400億元的「無人載具採購條例」,
|
將直接釋出數以萬架計的無人機與各型無人船訂單。(攝影:陳念舜)
盡天時地利尋最佳場景
為加速技術整合,工研院日前攜手中光電智能機器人、台灣希望創新、東元電機、佳世達科技、雷虎科技、資策會、漢翔航空與鞍全盟無人系統等超過30家指標企業與學研法人機構,共同發起成立「台灣無人載具系統研發聯盟」(Taiwan UxV Systems Consortium;TUVSC)。
該聯盟成員橫跨整機系統整合、動力機電結構、AI邊緣運算與通訊傳輸、終端場域應用、法人研究機構乃至創投資金,旨在藉由技術突破與前瞻應用場景的對接,讓「技術研發」與「出海市場」雙軸並進,建構起從底層技術到國際市場出海的完整作戰體系。
就地理群聚而言,台灣無人機產業目前呈現「北、中、南散居」態勢:北台灣匯聚約150至200家軟體、晶片與系統開發商;中台灣約有50家精密機械與零組件業者;南台灣則約有30家航太結構與材料廠商。
為補足產業實體樞紐的關鍵拼圖,位於嘉義民雄的「航太暨無人機產業園區」預計於2028年完工並啟動招商。該園區不僅將作為企業現有廠房之外的研發、測試與規模化試產節點,未來更鎖定大型軍規無人載具的研發與全機驗證,規劃引進低速風洞、AI算力中心及具備高抗災韌性的智慧微電網,全面厚植我國國防自主與航太研發能量。
產研協力提升合規可靠性
在硬體研發之外,國際市場准入的法規門檻更是不可忽視的硬仗。因應美國聯邦通訊委員會(FCC)將外國製無人機及關鍵通訊零組件納入管制「涵括清單」(Covered List)的嚴格要求,經濟部迅速協調產研資源,推動工研院成為美國Green UAS境外唯一的認證評鑑據點,並促成金屬工業研究發展中心(MIRDC)對接美軍體系的Blue UAS認證機制,全力協助台灣業者無縫符合美方法規標準,提升進入美系生態圈的合規競爭力。
與此同時,經濟部整合逾200家國內外供應鏈夥伴成立「台灣卓越無人機海外商機聯盟」。在工研院的技術輔導下,該聯盟已正式取得美國國際無人系統協會(AUVSI)之Green UAS評鑑授權,並多次組團奔赴海外國際防務展與航展。
這項里程碑象徵台灣已不再只是單純的代工外包地,而是實質接軌國際自由民主陣營「可信賴供應鏈」的驗證體系;在此過程中,產業鏈更須直面演算法自主、國際資安標準、場域可靠度與規模量產等核心課題。
基於第三方檢驗驗證的落地效率直接決定廠商接單與出口的成敗。台中市於今年9月初正式獲行政院核定設立國家級「無人機檢測試驗室」,總規劃期程為期3年(預計2029年建置完備),鎖定25公斤以下無人機的完整檢測能量,建置專用大型電波暗室(EMC/RF)、環境耐候設備,並提供動態單機及高密度多機群飛的實境檢測服務。
此舉不僅能為大台中地區現有約50家具備研發與組裝能量的無人機業者就近提供認證,省去跨縣市奔波的鉅額時間與物流成本,更能實質加速產品自原型開發至國際取證的整體上市時程。展望載具大型化與多任務整合的未來趨勢,檢驗量能亦持續向上延伸。
相關單位現已積極爭取中大型無人載具的實體試飛走廊與複雜電戰干擾驗證場域,針對固定翼機種的起降實需,規劃長度至少200公尺以上的硬質起降跑道與周邊淨空安全緩衝區,以滿足軍民用高動態性能驗證、風洞對照與長程通訊壓力測試,逐步替台灣構築涵蓋陸海空不同載具類型與極端情境的完整測試環境。
工研院創新日展無人載具生態系
作為驅動台灣前瞻AI、智慧機器人與自主載具技術的科研火車頭,工研院近期也串聯多家研發法人與新創團隊,於台南沙崙綠能科技示範場域盛大舉辦「工研院創新日」。本次展會以「跨域創新 驅動未來」為主軸,一口氣展示了25項突破性技術成果,向產官學研界勾勒出從實驗室尖端研發落實至各產業應用場景的具體路徑。
在「AI無人載具區」,技術亮點則緊扣自主巡航、超長續航力與惡劣環境感知三大維度:低碳智慧漁搜機隊系統:工研院與金屬中心深度合作,利用長程無人機隊取代傳統高耗能漁業偵察機,實測可提升高達3倍的遠洋魚群搜尋效率。
通訊韌性無人機群勘災技術:採用分散式網狀通訊架構,在災害現場通訊基地台損毀的極端狀況下,仍能在超過9公里以外穩定回傳超高解析度實時空照畫面;燃料電池長航時無人機:以高能量密度氫燃料電池為核心動力,可在掛載5kg酬載的條件下,仍維持長達3小時的超長滯空能力;50kg大酬載無人機:專為重型物資空投與軍事後勤補給量身打造,大幅拓寬了無人機在重工業運輸與緊急醫療投送的實用範疇。
全天候感測與抗干擾自主導航:展出的「無人機多元感知酬載模組」強化了全天候目標鎖定追瞄能量;而「GNSS-Denied慣性融合自主導航方案」更能在全球衛星導航系統遭敵方強烈電子戰干擾或地下盲區訊號完全中斷時,僅憑光學流與純慣性導航融合演算法,持續實現厘米級的自主路徑導引與精準返航,展現了強大的系統防衛韌性。
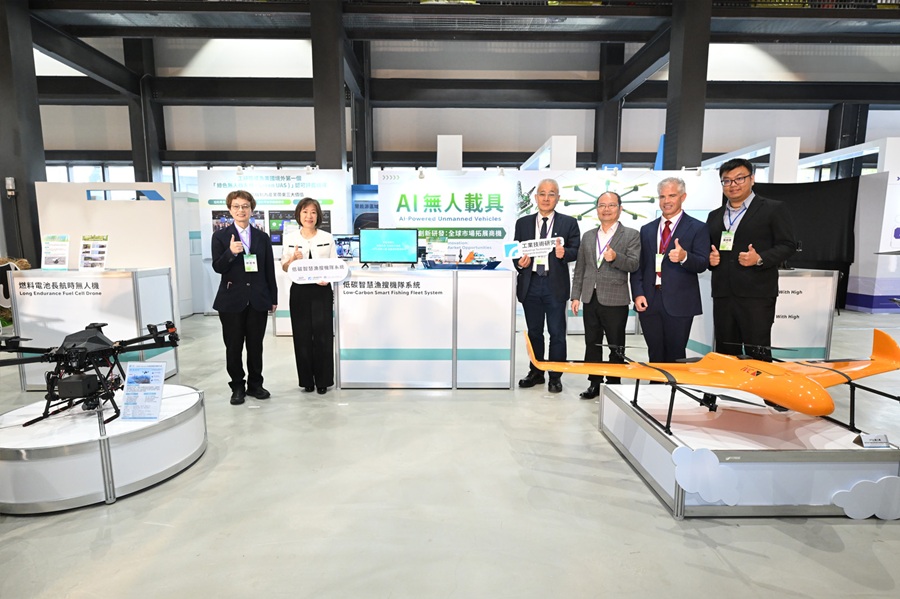
工研院近期串聯多家研發法人與新創團隊,於台南沙崙綠能科技示範場域盛大舉辦「工研院創新日」。
|
值得一提的是,工研院已於今年2月在台南沙崙與六甲院區正式成立了「無人化創新科技研究所」(Unmanned Technology Innovation Lab,UTIL)。該所強調其組織定位與傳統單一專業研究所截然不同,採取完全的「任務導向」(Mission-Driven)運作,以硬體機構、軟體架構、AI決策的大跨度整合為核心,透過「虛實整合、敏捷開發、系統協作」三大關鍵方法論直通國際標竿,旨在打造整個無人化載具產業的創新應用策源平台。
工研院無人化創新科技研究所首任所長彭文陽在分析產業格局時指出,當前廣義無人載具市場可系統化歸納為7大關鍵範疇:軍用/商用無人機、反無人機防禦系統(C-UAS)、自動駕駛卡車與物流車、自主移動機器人(AMR/AGV)、無人水面載具(USV)、無人水下載具(UUV)。 彭文陽直言,回顧2020年迄今,地緣軍事衝突的爆發與自駕車深層演算法的奠基,對無人載具技術的躍進產生了決定性推力,整體產業正由過往的線性漸進,轉變為驚人的「指數級」爆發成長。
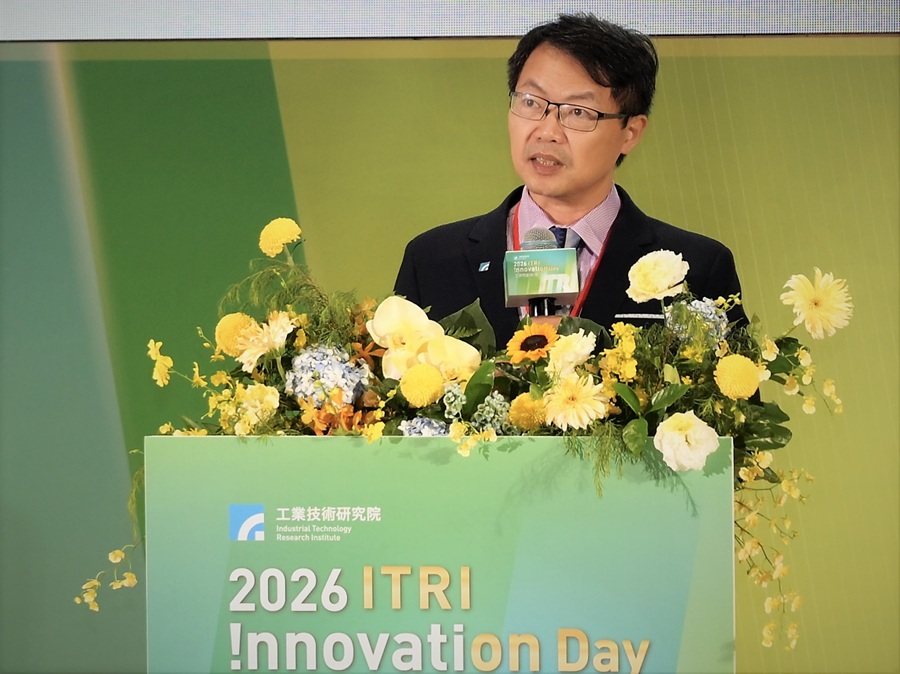
工研院無人化創新科技研究所長彭文陽。(攝影:陳念舜)
|
彭文陽進一步剖析,在全面步入AI世代的浪潮下,無人載具的演化呈現出四大趨勢:
一、智慧自主實體載具(Physical AI):載具不再只是執行預設飛行腳本的遙控機器,而是具備環境感知、情境推理與自主決策的物理實體。
二、全域多載具協同(Multi-Agent System):每個在空中、地面或水面的載具,都能被視為具備自主目標追求能力的獨立「Agentic AI」,彼此透過低延遲網路形成動態去中心化的自主蜂群協作。
三、三維空間網格化基礎設施(3D Infrastructure):為支撐高密度空域與地表自駕載具的高效安全運行,必須大量投入專用通訊網路、物聯網低空感測雷達,並深度融合GIS地理資訊系統,打造出三維立體交通控制神經網。
四、非紅供應鏈與技術主權布局:最終在國際新冷戰架構下,從核心晶片代工、飛控開源代碼到各類感測元組件,全面追求可驗證、無資安後門的技術主權與供應鏈信任體系。
彭文陽強調,若從產業生態系統的生命週期演化視角觀察,當前全球AI無人載具的發展軌跡,已正式邁入「擴張期」(Expansion Phase),這正是產業界深刻感受到市場呈現爆炸性成長、技術邊界不斷被突破的主因。然而,繁榮背後的真正核心命題在於:「未來排山倒海而來的新型態應用場景,究竟會降臨在何處?」
要健全一個能長久繁茂的無人載具新生態系,必須依賴「場域與法規體系」、「關鍵零組件自主化」以及「整機系統與垂直應用落地」這三大層級的緊密堆疊與良性循環,缺一不可。這不僅是台灣智慧自動化產業的黃金機遇,更是決定台灣能否在下一輪國際智慧移動革命中穩占制高點的戰略轉折點。