全球半導體與太陽能產業持續擴張,關鍵矽材料的供應集中度與產地風險,正成為影響產業布局的重要因素。隨著各國加速推動晶圓製造在地化與能源轉型,從金屬矽、多晶矽到高純度石英材料的供應安全,已由原料採購議題提升至製造競爭力與經濟安全層次。
根據美國地質調查局(USGS)2026年公布的礦產研究,中國2025年約占全球金屬矽產量87%,凸顯上游原料高度集中。金屬矽經過純化,可進一步製成太陽能級或電子級多晶矽,但兩者在純度、雜質控制、製程品質及可靠度要求上存在明顯差異,無法直接互相替代。
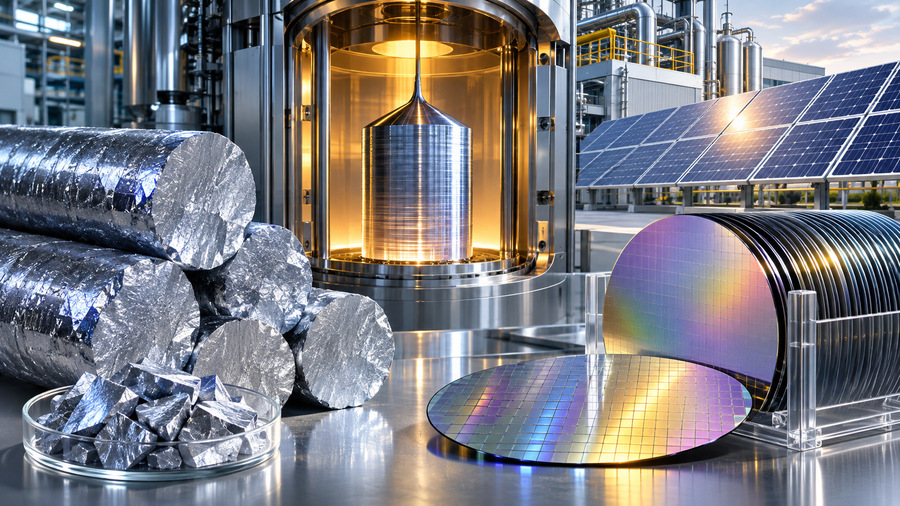
全球矽材料供應高度集中,半導體與太陽能產業面臨韌性挑戰。
|
在半導體製造領域,電子級多晶矽是單晶矽晶圓的重要原料,須透過嚴格純化與長晶程序,確保晶體品質及缺陷控制。高純度石英坩堝則是長晶製程的重要耗材,其耐熱性、雜質含量與使用壽命,均可能影響晶圓良率及製造成本。隨著先進製程對晶圓品質要求提高,材料穩定性與供應商認證更形重要。
太陽能產業則面臨不同的市場壓力。TrendForce旗下EnergyTrend近日指出,中國多晶矽庫存仍超過57萬公噸,11月產量預估降至約9.5萬公噸,但供應仍略高於下游需求。這顯示太陽能材料市場目前的主要挑戰並非全面缺料,而是產能過剩、價格壓力與供應集中風險並存。
對台灣而言,半導體產業高度依賴穩定的高純度材料供應,太陽能產業則須面對國際價格競爭與供應來源集中問題。相關業者除強化長期採購與庫存管理,也應評估替代供應商認證、材料回收再利用及關鍵耗材國產化的可行性。
整體觀察,矽材料供應鏈的風險並非單純缺料,而是產地集中、產品規格差異及市場供需失衡交互影響。未來值得追蹤各國半導體材料在地化政策、高純度石英供應、太陽能多晶矽庫存去化,以及台灣材料與設備業者能否建立具競爭力的替代供應體系。