全球企業加速導入人工智慧,但AI技術能力提升,並不代表企業能同步實現營運效益。隨著生成式AI、AI代理(AI Agent)及工業智慧化應用逐步擴展,企業數位轉型正由早期概念驗證轉向實際部署,投資報酬率(ROI)、資料治理與既有系統整合,成為決定AI能否創造產業價值的關鍵。
根據IDC於2026年發布的研究觀察,全球AI相關資訊科技支出預估達4,090億美元,年增約53%,至2029年可望達7,000億美元。然而,企業持續擴大AI投資,也面臨技術導入速度與組織準備程度不一致的挑戰。AI市場成長不等於所有導入企業都能獲利,如何將模型能力轉化為可衡量的生產力,已成為產業關注焦點。
未來智慧製造的競爭將從AI模型功能比較,轉向資料品質、流程整合與營運績效驗證。
|
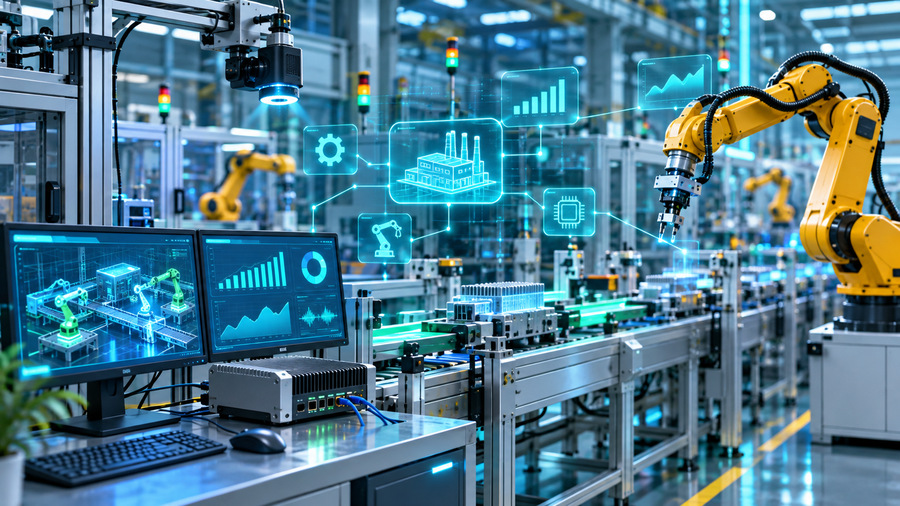
在智慧製造領域,AI應用正從機器視覺檢測、設備預知保養與生產排程,延伸至供應鏈預測、能源管理及跨廠區營運決策。透過整合感測器、工業物聯網(IIoT)、製造執行系統(MES)與企業資源規劃系統(ERP),企業可建立即時資料分析能力,進一步支援製程最佳化與自動化管理。
然而,製造業AI導入仍面臨資料格式不一致、設備通訊協定差異、歷史資料品質不足,以及資訊科技(IT)與營運科技(OT)系統整合困難等問題。若缺乏穩定的資料架構,即使導入高效能模型,也可能因資料延遲、模型漂移或系統維護成本過高,限制實際效益。
麥肯錫2026年企業AI調查指出,企業雖逐步擴大代理式AI工具應用,但仍須解決成本管理及組織層級效益實現的問題。對製造業而言,AI專案應建立明確績效指標,包括設備稼動率、產品不良率、停機時間、能源使用效率及單位產出成本,並納入模型維運、人員培訓與資安支出,才能合理評估投資效益。
台灣製造業以中小企業與高度專業分工的供應鏈為重要特色,AI導入不宜完全複製大型企業的建置模式。透過模組化軟體、邊緣運算、標準化資料介面及系統整合服務,可降低導入門檻,也為工業電腦、自動化設備、感測器及軟體服務業者創造新市場。
綜合而言,智慧製造的下一階段競爭,將從AI模型功能比較,轉向資料品質、流程整合與營運績效驗證。未來應持續觀察企業AI專案由試點擴展至正式產線的比例、實際投資回收期,以及AI代理與工業自動化系統的整合成熟度,這些指標將是判斷智慧製造能否形成長期產業成長動能的重要依據。